Investir dinheiro: o que muda entre guardar e aplicar
Dinheiro parado, poupança e outras aplicações têm diferenças de rendimento, prazo e disponibilidade.
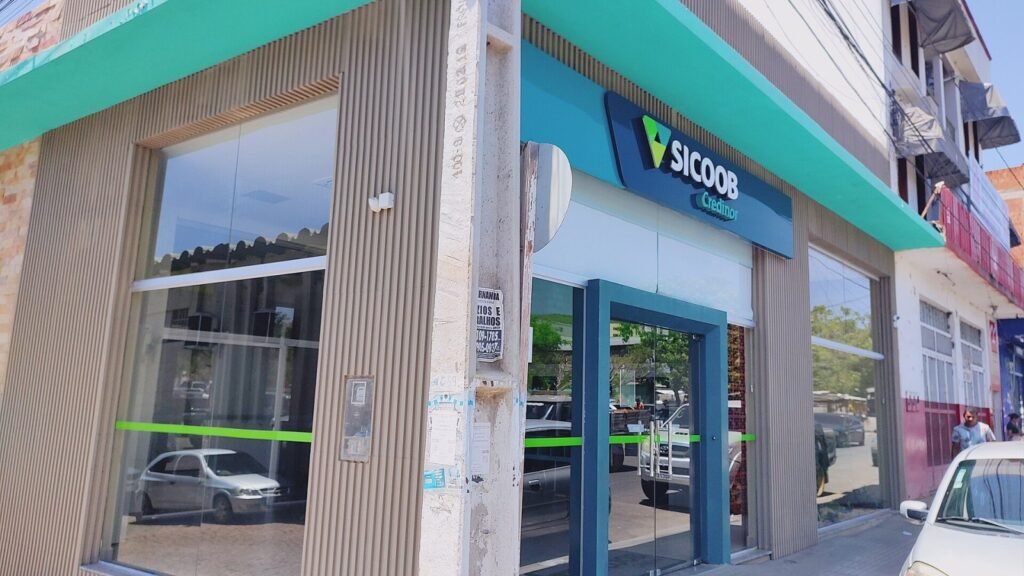
Guardar dinheiro não significa, necessariamente, investir. Em material publicado em 19 de outubro de 2026, a gerente de uma agência do Sicoob em Cabo Frio (RJ), Rebeca Cristina Valdo Thomaz, explicou que deixar uma quantia parada, sem rendimento, pode reduzir sua capacidade de compra ao longo do tempo.
Para quem quer investir dinheiro, a diferença está no destino dado ao valor separado. Segundo Rebeca, a escolha de uma aplicação depende do objetivo de quem investe e de fatores como rendimento, prazo, facilidade de resgate e risco.
Guardar dinheiro é o mesmo que investir?
Não: guardar é separar uma quantia, enquanto investir é aplicá-la com a expectativa de obter um benefício futuro. Essa distinção consta do conceito de investimento apresentado no material de referência sobre o tema.
De acordo com Rebeca, o dinheiro deixado sem aplicação ou rendimento mantém o mesmo saldo. Já a poupança é uma forma de investimento, com regras próprias para remuneração e retirada dos recursos.
O que avaliar antes de investir dinheiro?
O primeiro passo é definir para que o dinheiro será usado e quando ele poderá ser necessário. Rebeca afirma que as alternativas variam em rendimento, prazo, liquidez e risco; as condições também podem mudar conforme o produto, o valor e o período da aplicação.
A liquidez diz respeito à disponibilidade do dinheiro para uso. Por isso, a decisão sobre onde aplicar uma quantia não depende apenas da possibilidade de rendimento: também precisa considerar se o valor deverá estar acessível.
Investir dinheiro significa deixá-lo preso?
Não necessariamente. Segundo Rebeca, é possível organizar as finanças mantendo valores disponíveis para emergências e destinando outras quantias a objetivos de médio e longo prazo.
A conta corrente costuma ser usada pela praticidade nas movimentações diárias, enquanto aplicações têm características próprias de resgate. Planejar quando o dinheiro acumulado será utilizado ajuda a comparar essas opções.
Quais opções existem além da poupança?
Entre as modalidades citadas por Rebeca estão renda fixa, fundos de investimento e renda variável. Elas não seguem todas as mesmas condições de prazo, liquidez, rendimento e risco.
As ações são um exemplo de investimento financeiro, assim como a caderneta de poupança, segundo o material de referência. As fontes não trazem taxas de retorno nem indicam uma aplicação que seja a melhor para todos os objetivos.
Foto de capa: André Koehne/Wikimedia Commons (CC BY-SA 4.0)